Introducción
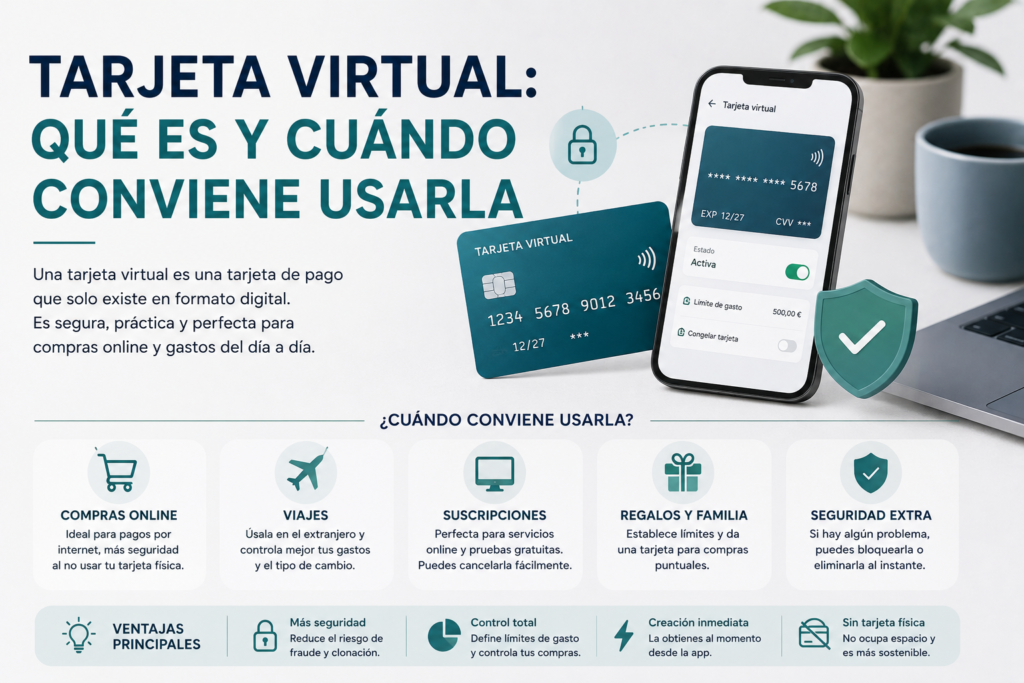
Tarjeta virtual: qué es y por qué cada vez más gente la usa para pagar online sin exponer su tarjeta principal. Es un método de pago digital que funciona exactamente igual que una tarjeta bancaria tradicional, pero existe únicamente en formato electrónico: sin plástico, solo un número, fecha de caducidad y CVV que puedes generar desde el móvil.
Cómo funciona
Técnicamente, opera bajo las mismas redes de pago internacionales de siempre (Visa, Mastercard), por lo que es aceptada en cualquier web que admita esas redes, sin importar desde qué país compres. Se gestiona íntegramente desde la app del banco o entidad, y en la mayoría de los casos puedes generarla en cuestión de segundos.
Tipos de tarjeta virtual
- Prepago: recargas el importe exacto que vas a necesitar (por ejemplo, entre 6€ y 1.650€ según la entidad). No está vinculada directamente a tu cuenta, así que si alguien accede a esos datos, solo puede usar el saldo cargado.
- Vinculada a tu tarjeta física: genera un número distinto para compras online, pero tira del mismo saldo o límite que tu tarjeta habitual.
- De un solo uso o desechable: algunos neobancos permiten crear varias tarjetas virtuales de un solo uso al mes, pensadas específicamente para compras puntuales o pruebas gratuitas que luego quieres cancelar sin riesgo.
Ventajas frente a la tarjeta física
- No se puede perder ni robar en el sentido físico: al no existir en plástico, ese riesgo desaparece.
- Protección extra en compras online: si alguien consigue los datos de una tarjeta virtual prepago, solo puede usar el saldo cargado en ese momento, no el total de tu cuenta.
- Mejor control del gasto: al recargar manualmente, ves con claridad cuánto has metido y cuánto te queda, sin opción de aplazar pagos.
- Compatibilidad con Apple Pay, Google Pay y Samsung Pay: la vinculación tarda apenas segundos, y el pago en tiendas físicas mediante el móvil ofrece el mismo nivel de seguridad que la versión digital, gracias a la tokenización de datos.
Cuándo conviene usarla
- Compras en webs que no conoces bien o de las que no tienes plena confianza.
- Suscripciones con periodo de prueba gratuito, para evitar que se cobre automáticamente si te olvidas de cancelar a tiempo.
- Compras puntuales donde prefieres no exponer los datos de tu tarjeta principal.
- Separar el gasto online de tu presupuesto general, recargando solo lo que tienes pensado gastar.
Qué NO puedes hacer con una tarjeta virtual (normalmente)
La mayoría de tarjetas virtuales están pensadas exclusivamente para pagos online: no permiten retiradas de efectivo en cajero, y no existen en formato físico para pagar en tiendas salvo que las vincules a una wallet móvil (Apple Pay/Google Pay).
Antes de recargarla, comprueba también si el saldo no usado caduca pasado un tiempo, ya que algunas entidades aplican límites temporales.
Principales entidades que las ofrecen en España
BBVA, Santander, CaixaBank, ING, Openbank, Abanca, N26 y Revolut ofrecen tarjetas virtuales, cada una con matices distintos en límites de recarga, coste (la mayoría son gratuitas) y facilidad de gestión desde la app.
Preguntas frecuentes
¿Es más segura que una tarjeta física?
En términos de exposición de datos, sí: al ser normalmente prepago y recargable, el riesgo se limita al saldo cargado, no al total de tu cuenta o límite de crédito.
¿Puedo usarla para pagar en tiendas físicas?
Solo si la vinculas a una wallet móvil como Apple Pay o Google Pay; sin eso, está pensada exclusivamente para compras online.
¿Tiene coste?
La mayoría de bancos las ofrecen sin coste de emisión ni mantenimiento, aunque conviene comprobarlo en cada entidad concreta.
¿Cuántas tarjetas virtuales puedo tener?
Depende de la entidad: algunos neobancos permiten varias al mes de forma gratuita, otros limitan a una o pocas según el plan contratado.