Introducción
La diferencia entre ahorrar e invertir no está solo en dónde metes el dinero, sino en el plazo y el riesgo que asumes para conseguir tus objetivos. Son dos piezas del mismo sistema, no opciones enfrentadas: el ahorro da seguridad inmediata, la inversión permite que el dinero crezca por encima de la inflación a largo plazo. La pregunta real no es «¿ahorrar o invertir?», sino «¿cuándo toca cada una?».
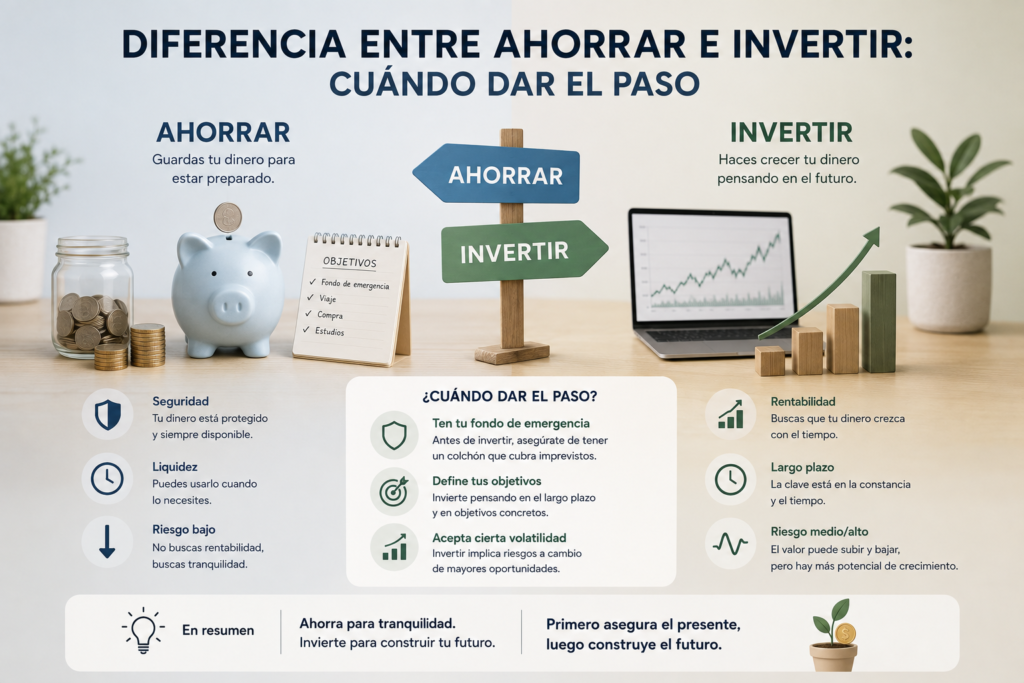
La diferencia clave
Ahorrar es guardar dinero con el objetivo de tenerlo disponible, con riesgo prácticamente nulo y liquidez inmediata. Invertir es destinar dinero a productos financieros (fondos, acciones, ETFs) esperando que crezca con el tiempo, asumiendo cierto riesgo y, normalmente, con un horizonte de varios años para que compense.
Un dato que pone las cosas en contexto
Según la Encuesta Financiera de las Familias del Banco de España, la mediana de activos financieros líquidos (ahorro + inversión) de los hogares españoles ronda los 6.000-15.000€, y solo el 15% de los hogares tiene inversiones en fondos, acciones o planes. No estás «tarde» ni «mal» si aún no has dado el paso a invertir — es la situación de la mayoría.
Cuándo priorizar el ahorro
- No tienes fondo de emergencia todavía: sin ese colchón, cualquier imprevisto te obligaría a vender inversiones en mal momento o a endeudarte.
- Tienes deudas con intereses altos: como vimos en nuestro artículo sobre tarjeta de crédito vs débito, la deuda revolving puede alcanzar TAE del 18-27%, muy por encima de lo que cualquier inversión razonable suele rendir.
- Vas a necesitar el dinero pronto: si sabes que en menos de 2-3 años necesitarás esa cantidad (entrada de un piso, un viaje importante), el riesgo de tener que vender en mal momento no compensa.
Cuándo dar el paso a invertir
- Tu fondo de emergencia ya está completo (normalmente 3-6 meses de gastos, más si tus ingresos son irregulares).
- No tienes deuda cara pendiente, o al menos la tienes controlada y a un tipo razonable.
- El dinero que vas a invertir no lo necesitas a corto plazo: cuanto mayor el horizonte temporal, más margen tiene la inversión para compensar las caídas puntuales del mercado.
- Entiendes que puede haber pérdidas, sobre todo a corto plazo, y estás cómodo con esa idea sin que te quite el sueño.
Cómo dar el paso sin brusquedad
Pasar del ahorro a la inversión no tiene por qué ser un cambio radical de un día para otro. Lo más habitual y sensato es mantener siempre una parte disponible para imprevistos (en una cuenta remunerada, como vimos en nuestra comparativa de cuentas remuneradas) y destinar a inversión solo el dinero que tienes claro que no vas a necesitar a corto plazo. Empezar con aportaciones pequeñas y periódicas, como explicamos en nuestra guía de cómo invertir con 50 euros al mes, es una forma habitual de dar ese paso de forma gradual.
Errores comunes al decidir
- Invertir dinero que vas a necesitar pronto, arriesgándote a vender en mal momento y materializar pérdidas.
- Quedarte solo ahorrando indefinidamente una vez que el fondo de emergencia ya está cubierto, perdiendo la oportunidad de que el dinero sobrante crezca por encima de la inflación.
- Ver ahorro e inversión como algo puntual, en vez de un proceso que se revisa y ajusta según cambia tu situación vital.
Preguntas frecuentes
¿Puedo ahorrar e invertir al mismo tiempo?
Sí, de hecho es lo más recomendable: mantener siempre una parte líquida disponible mientras el resto crece invertido a largo plazo.
¿Cuánto debería tener ahorrado antes de empezar a invertir?
No hay una cifra universal, pero la referencia habitual es tener cubierto tu fondo de emergencia (3-6 meses de gastos) antes de destinar dinero adicional a inversión.
¿Es más rentable invertir que ahorrar?
Históricamente, a largo plazo, sí suele serlo, pero con más riesgo y volatilidad a corto plazo, algo que el ahorro puro no tiene.
¿Qué pasa si necesito el dinero invertido antes de lo previsto?
Puedes venderlo, pero el resultado dependerá del momento de mercado — por eso es importante invertir solo el dinero que no necesitas a corto plazo.