Introducción
Tener un fondo de emergencia parado en una cuenta corriente al 0% de interés es, en la práctica, perder poder adquisitivo cada mes por culpa de la inflación. Pero tampoco es dinero para invertir en bolsa: si el mercado cae justo cuando lo necesitas, materializas pérdidas en el peor momento posible. Saber fondo de emergencia dónde guardarlo con criterio es tan importante como saber cuánto ahorrar.
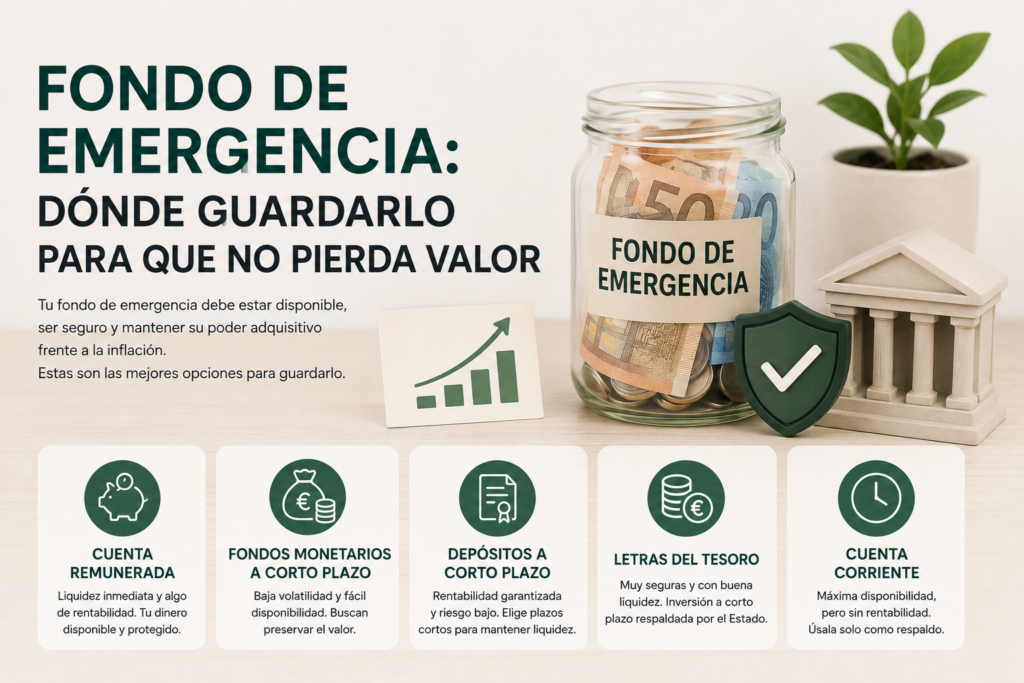
Los tres requisitos que debe cumplir
- Seguridad: capital protegido, sin apenas volatilidad.
- Liquidez: debes poder usarlo hoy o mañana, sin esperas ni penalizaciones.
- Rentabilidad razonable: que al menos se acerque a compensar la inflación, aunque no sea su función principal generar grandes intereses.
Cuánto dinero necesitas
La recomendación clásica de «3 a 6 meses de gastos» sigue siendo un buen punto de partida, aunque conviene adaptarla a tu situación real: si tienes ingresos irregulares (autónomo, freelance) o cargas familiares, tiende hacia el extremo alto; si tienes ingresos muy estables, el extremo bajo puede ser suficiente. Según el INE, el gasto medio por hogar en España fue de 34.044€ en 2024, una referencia útil para hacer tu propio cálculo.
Dónde guardarlo: las mejores opciones
- Cuenta remunerada: la opción más citada para este fin en 2026, con TAE que en las mejores ofertas ronda el 3%, liquidez inmediata (tarjeta o transferencia al momento) y garantía de depósitos hasta 100.000€. Ya vimos varias opciones en detalle en nuestra comparativa de mejores cuentas remuneradas.
- Cuentas de ahorro de neobancos: N26 y Revolut, entre otros, ofrecen espacios de ahorro separados de la cuenta principal, con acceso inmediato.
- Fondos monetarios: una alternativa algo menos líquida (normalmente 1-3 días hábiles para recuperar el dinero) pero con rentabilidad competitiva, ofrecida por plataformas como MyInvestor.
Lo que no conviene es mezclarlo con tu cuenta corriente del día a día: mantenerlo en una cuenta separada reduce la tentación de gastarlo en algo que no sea una emergencia real.
Cómo repartirlo si el fondo es grande
Para fondos de emergencia más abultados, una estrategia habitual es repartir por capas: una parte inmediatamente disponible (por ejemplo, un mes de gastos en la cuenta remunerada de acceso más rápido) y el resto en instrumentos igual de seguros pero que puedan ofrecer algo más de rendimiento, como un fondo monetario. Aun así, conviene tratar siempre este dinero como un seguro, no como una inversión: la prioridad es que esté disponible cuando lo necesites, no maximizar su rentabilidad.
Si tienes deudas, ¿fondo de emergencia o pagar deuda primero?
Depende del tipo de deuda. Si es de interés alto (como una tarjeta de crédito revolving), suele compensar más crear primero un mini-fondo de 500-1.000€ para no verte obligado a endeudarte más ante cualquier imprevisto, y después atacar esa deuda de forma prioritaria. Si la deuda tiene un interés bajo y manejable, completar el fondo de emergencia puede ir en paralelo.
Errores comunes
- Dejarlo en la cuenta corriente sin remunerar, perdiendo poder adquisitivo mes a mes frente a la inflación.
- Invertirlo en bolsa buscando más rentabilidad, exponiéndote a tener que vender en un mal momento si surge un imprevisto real.
- No separarlo de la cuenta del día a día, lo que facilita usarlo para gastos que no son emergencias reales.
- Calcular el importe necesario sin tener en cuenta tu situación real (ingresos irregulares, cargas familiares, etc.).
Preguntas frecuentes
¿Cuánto es exactamente «una emergencia»?
Situaciones que no puedes planificar y que requieren dinero de forma inmediata: pérdida de empleo, avería importante (coche, caldera), un gasto médico urgente. No incluye compras planificadas, aunque sean grandes.
¿Puedo tener el fondo de emergencia repartido en varias entidades?
Sí, e incluso puede ser recomendable si el importe es elevado, para no superar el límite de 100.000€ cubierto por titular y entidad en una sola cuenta.
¿Es mejor tenerlo en efectivo en casa?
No se recomienda: no genera ningún rendimiento, pierde valor con la inflación cada año, y no está protegido frente a robo o pérdida como sí lo está el dinero en una cuenta bancaria.